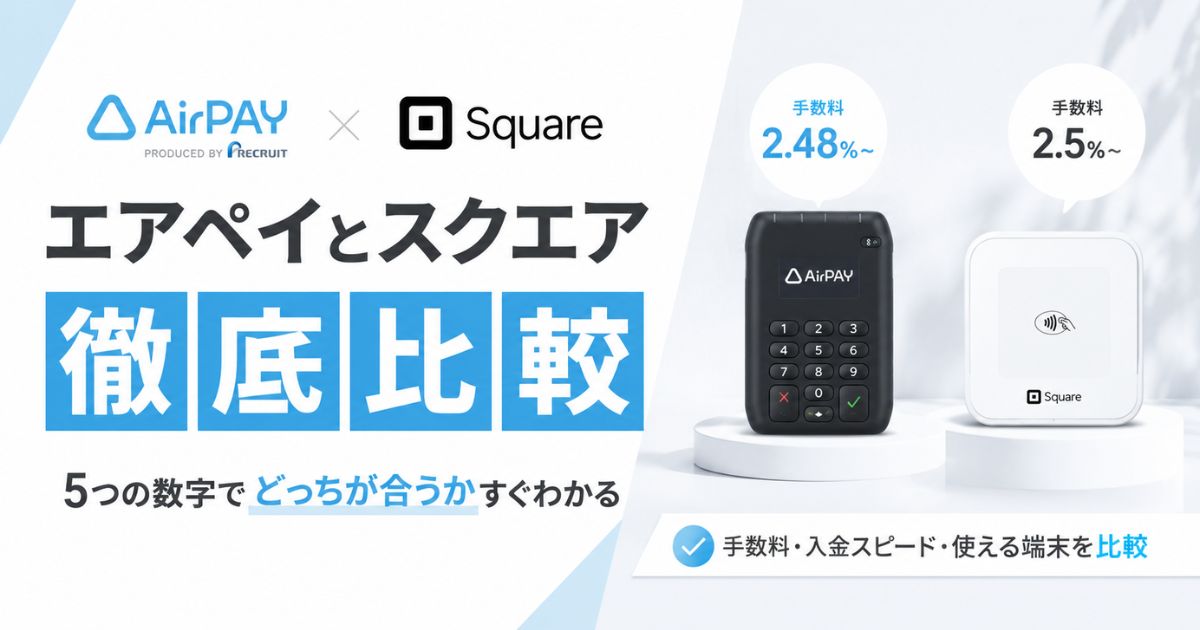
お店にキャッシュレス決済を入れたいけど
・エアペイとスクエアを比較して結局どっちが安いんだろう
・両方申し込んだら手数料が上がるって聞いたけど本当かな
・自分の店にどっちが合うのか決めきれない
と思っていませんか。
エアペイとスクエアの比較は5つの数字で決着がつきますし、2つを併用しても手数料が上がることはありません。
「併用するとエアペイの割引が外れる」
という話が出回っていますが、リクルートが公開している規約にそういう条件は書かれていません。
まず、運用でいちばん効いてくる5項目の数字を並べます。
| 比べる項目 | エアペイ | スクエア |
|---|---|---|
| カードの決済手数料 | 2.48%〜3.24% | 2.5%〜3.25% |
| QRコードの手数料 | 1.08%〜3.24% (税込) | 3.25% |
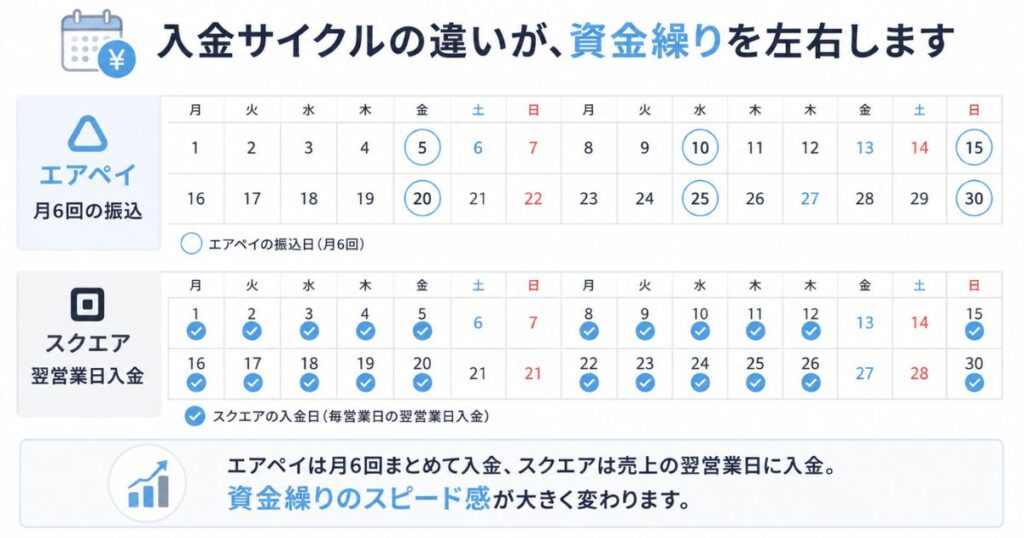
| 売上の入金 | 最大月6回 | 最短翌営業日 |
| カードリーダー | 0円 (無償貸与) | 4,980円〜 (購入) |
| 使える端末 | iPad・iPhone | iPhone・Android |
カードだけで見るとほぼ横並びですが、QRコード決済の比率が高い店ほどエアペイの差が開きます。
逆に、入金の早さとAndroid端末の2点はスクエアにしかない強みです。
優先したいものごとに当てはめると、自分の店に合うほうがはっきりします。
| 優先したいこと | こんなお店 | 合いやすいほう |
|---|---|---|
| 初期費用を出したくない | 個人事業主・小規模店 | エアペイ |
| QR決済の手数料を下げたい | PayPayなどQRが多い店 | エアペイ (COIN+ 1.08%) |
| 海外のお客様に対応したい | 観光地・インバウンド | エアペイ (銀聯・92種) |
| 売上を翌日に受け取りたい | 毎日仕入れがある店 | スクエア |
| Android端末しかない | iPadを持たない店 | スクエア |
| レジ機能も無料で使いたい | 1台で完結させたい店 | スクエア |
エアペイは導入費用・月額固定費・振込手数料がすべて0円で、契約期間の縛りも解約金もありません。
合わなければやめられるので、迷っている段階でも損が出ない形でスタートできます。
モバイル型決済端末の導入率No.1という調査結果もあり、同じ規模のお店がいちばん多く選んでいるサービスです。


- エアペイとスクエアの手数料が月商100万円でいくら違うかの実額
- 2.48%と2.5%それぞれの適用条件と対象外になる業種
- 併用してもエアペイの割引が外れない規約上の理由
- 併用で本当に効いてくる年間上限の合算という仕組み
- スクエアからエアペイへ決済を止めずに切り替える手順
エアペイとスクエアの手数料と入金の違いを比較してどっちが自分の店に合うか判断できる
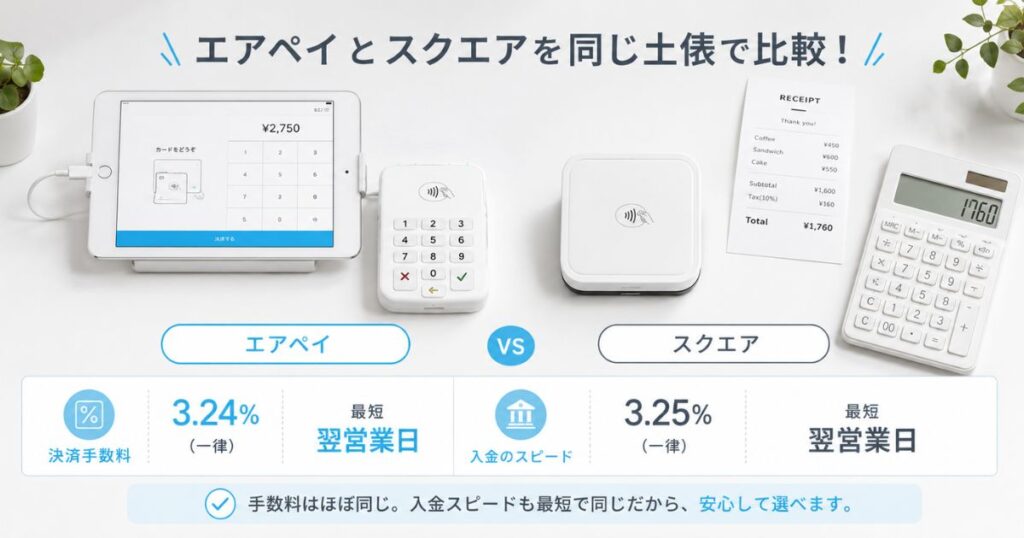
エアペイとスクエアは、どちらも初期費用と月額固定費をかけずに始められる決済サービスです。
ただし安い料率を使うための条件、入金の早さ、使える端末の3点で性格がはっきり分かれます。
エアペイの決済手数料は2.48%からでスクエアは2.5%からという近い水準
売上のたびに引かれるお金なので、料率の差はそのまま毎月の利益に響きますよね。
クレジットカードだけを見るなら、両社の差は0.02ポイントしかありません。
エアペイは決済手数料ディスカウントプログラムが適用されると主要6ブランドが2.48%になり、スクエアは条件を満たす事業者の対面カード決済が2.5%になります。
差が出るのは、カード以外の決済手段です。
| 決済手段 | エアペイ | スクエア |
|---|---|---|
| Visa・Mastercard JCB・Amexなど | 2.48% (条件を満たす場合) 通常3.24% | 2.5% (条件を満たす場合) 通常3.25% |
| 銀聯(UnionPay) | 3.24% | 3.25% |
| 交通系電子マネー iD・QUICPay | 3.24%(税込) | 3.25% |
| COIN+ | 1.08%(税込) | 取扱いなし |
| PayPay・d払い 楽天ペイなど | 3.24%(税込) | 3.25% |
| オンライン決済 | 3.24% | 3.6% |
| 請求書での決済 | 3.24% (決済リンク) | 3.25% |
いちばん目を引くのが、エアペイだけが扱っているCOIN+の1.08%です。
COIN+はリクルートと三菱UFJ銀行の合弁会社が運営しているQRコード決済で、他のQR決済の3分の1ほどの料率で受け付けられます。
交通系電子マネーとQRコード決済は消費税の課税対象なので、公式サイトの2.95%・0.99%という表記は税抜の数字です。
実際に売上から引かれるのは税込の3.24%と1.08%なので、以下の金額はすべて税込の料率で計算しています。
月商別に計算したエアペイとスクエアの年間手数料の実額
料率を並べられても、自分の店で年間いくら変わるのかが知りたいところですよね。
キャッシュレス決済額を月100万円として、決済の中身が違う3タイプのお店で計算しました。
| お店のタイプ | 決済の内訳 (月100万円) | エアペイ (月額) | スクエア (月額) | 年間の差 |
|---|---|---|---|---|
| カード中心 美容室・サロン | カード90万 QR10万 | 25,560円 | 25,750円 | 2,280円 エアペイが安い |
| QRが多い 飲食・小売 | カード60万 COIN+20万 他QR20万 | 23,520円 | 28,000円 | 53,760円 エアペイが安い |
| まんべんなく 物販・治療院 | カード70万 交通系10万 QR20万 | 27,080円 | 27,250円 | 2,040円 エアペイが安い |
カード中心のお店だと、年間で牛丼10杯ぶんほどの差にしかなりません。
ところがCOIN+を使ってもらえる比率が2割あるだけで、年間5万円以上の差になります。
手数料でサービスを選ぶなら、見るべきはカードの料率ではなくQR決済の中身だと言えます。
逆のパターンも押さえておくと安心です。
エアペイの2.48%が適用されなかった場合、カード中心のお店ではスクエアのほうが年間79,800円安いという結果になります。
つまりエアペイの安さは、次の適用条件を満たせるかどうかにかかっています。
2.48%と2.5%それぞれの適用条件と対象外になる業種
安いほうの料率には、どちらも条件がついています。
ここを読み違えると、想定していた料率と実際に引かれる料率がずれてしまいます。
まずスクエアの2.5%は、年間キャッシュレス決済額が3,000万円未満で、主要カードブランドの対面決済という条件です。
一方、エアペイの2.48%はブランドごとに審査があり、上限金額もブランドで違います。
| 対象ブランド | 直近1年の決済額の上限 | そのほかの条件 |
|---|---|---|
| Visa | 2,000万円以下 | 中小企業者 上場会社でない |
| Mastercard | 1,000万円以下 | 上場会社や その関係会社でない |
| JCB・Amex Diners・Discover | 4ブランド合計で 1,000万円以下 | 中小企業者 上場会社でない |
Visaだけ上限が2,000万円と高く設定されているのがポイントです。
そのためVisaの決済が1,500万円あるお店でも、Visaの2.48%は適用されたまま使えます。
金額のほかに、店頭にブランドの掲示ツールを出すことと、業種の条件があります。
- ディスカウントの適用外になる業種
不動産、ホテル・旅館、鉄道、タクシー、路線バス、引越し、宅配、旅行代理店 - 対象になる決済
Visa・Mastercard・JCB・American Express・Diners Club・Discoverのカード決済 - 対象にならない決済
銀聯、交通系電子マネー、iD、QUICPay、楽天Edy、QRコード決済、オンライン決済 - 中小企業者の目安
小売業なら従業員50人以下または資本金5,000万円以下、サービス業なら従業員100人以下または資本金5,000万円以下
ホテルや旅館、タクシーを営んでいる場合は2.48%の対象から外れるので、通常の3.24%で計算しておくほうが安全です。
個人経営の飲食店・美容室・小売店であれば、金額でも業種でも条件から外れることはほとんどありません。
入金は最短翌営業日のスクエアと最大月6回のエアペイ
現金と違って手元にすぐ入らないので、資金繰りが心配になりますよね。
入金の早さを最優先するなら、スクエアが向いています。
ただし翌営業日に入金されるのは三井住友銀行とみずほ銀行の2行に限られます。
三菱UFJ銀行を翌営業日入金の対象として紹介している記事を見かけますが、スクエアの公式サイトに書かれているのは三井住友とみずほの2行だけです。
| 入金の条件 | エアペイ | スクエア |
|---|---|---|
| 三井住友・みずほ | 月6回 | 翌営業日 |
| 三菱UFJ | 月6回 | 毎週金曜 |
| そのほかの金融機関 | 月3回 | 毎週金曜 (水曜締め) |
| 振込手数料 | 0円 | 0円 |
| すぐ引き出す方法 | なし | 即時入金 (送金額の1.5%) |
三菱UFJ銀行をメイン口座にしているなら、入金が早いのはむしろエアペイのほうになります。
エアペイの月6回入金はおおよそ5日に1回のペースで振り込まれる計算なので、週単位で仕入れをする業態なら資金繰りに無理は出ません。
毎日その日の売上を仕入れに回すような業態だけが、翌営業日入金の恩恵を受けられます。
スクエアには送金額の1.5%を払ってすぐ引き出せる即時入金もありますが、10万円を引き出すと1,500円かかる計算です。
手数料の差が年間数千円という話をしていた横で、1回の即時入金でそれが飛ぶ金額感になります。
カードリーダー0円のエアペイと端末を買うスクエアで変わる初期費用
始めるときにいくら出すのかは、いちばん最初のハードルですよね。
ここはエアペイが0円スタートプログラムで解消しています。
エアペイのカードリーダーは0円スタートプログラムの適用で無償貸与され、審査完了後に届きます。
スクエアは端末を買い取る形なので、選ぶ機種で金額が変わります。
| 端末 | 価格 | できること |
|---|---|---|
| エアペイ カードリーダー | 0円 (貸与) | カード・電子マネー QR・タッチ決済 |
| Square リーダー | 4,980円 | カード・タッチ決済 スマホと接続 |
| Square スタンド | 29,980円 | iPadをレジ化 |
| Square ターミナル | 39,980円 | レシート印刷まで1台 |
| Square ハンディ | 44,980円 | 客席で会計 |
| Square レジスター | 99,980円 | レジ一体型 |
レシートプリンターまで1台にまとめたいなら、Square ターミナルの39,980円が候補になります。
端末にお金をかけたくないなら、手持ちのiPadやiPhoneにカードリーダーをつなぐだけのエアペイが軽く始められます。
ここで分かれ道になるのが、店で使っている端末のOSです。
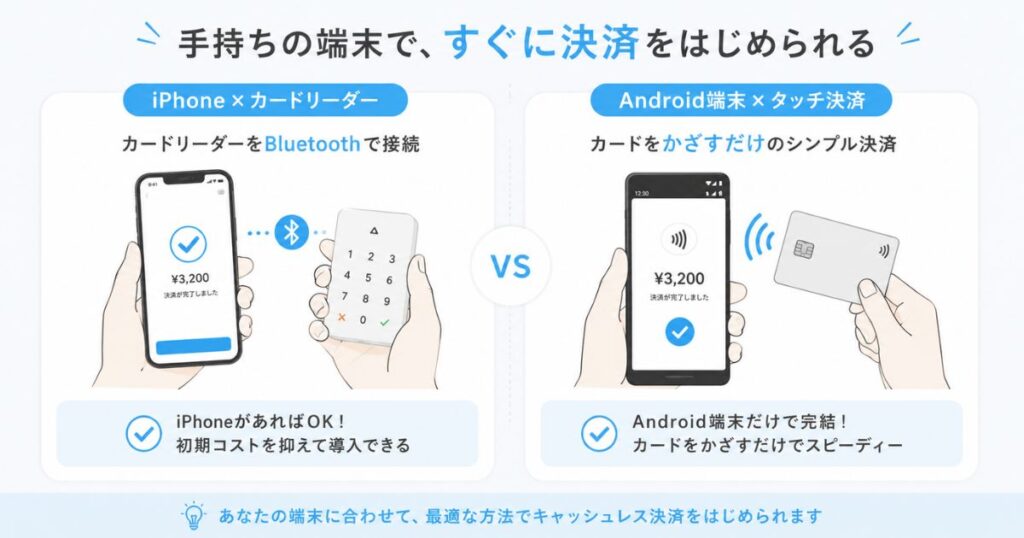
- iPadやiPhoneがある
エアペイをそのまま使える - iPhone1台だけで身軽にやりたい
エアペイ タッチなら審査後最短15分で使える - Android端末しかない
スクエアなら手持ちのまま使える - Androidでも端末代を出したくない
スクエアのAndroid向けタッチ決済ならリーダーなしで始められる
エアペイのアプリはiPadとiPhone向けで、Android端末には対応していません。
Android端末で運用したいなら、iPadを1台用意するか、スクエアを選ぶかの二択になります。
92種のエアペイと国内主要ブランドのスクエアで変わる取りこぼし
会計のときに「その支払い方法は使えません」と言う場面は減らしたいですよね。
受け付けられる幅ではエアペイが上回ります。
エアペイは92種の決済ブランドに対応していて、中国からの旅行者が使う銀聯カードも受け付けられます。
Smart Code傘下の27種、Alipay+傘下の27種、PayPay傘下の7種の海外QR決済がこの中に含まれています。
スクエアも国内で使われている決済手段はひととおり揃っていて、PayPay・d払い・楽天ペイ・au PAY・メルペイ・WeChat Pay・Alipay+に対応しています。
国内のお客様が中心のお店なら、対応ブランドで困る場面はどちらでもほとんど起きません。
差が出るのは、観光地やインバウンドのお客様が多いお店です。
- 銀聯カードを受け付けたい:エアペイ
- 海外QR決済の幅を広げたい:エアペイ
- ポイントカードも1台でまとめたい:エアペイ(Airペイ ポイントは別途費用)
- レジ機能を無料で使いたい:スクエア(エアペイはAirレジと連携)
エアペイ自体にレジ機能はありませんが、無料のAirレジと連携すれば会計金額が自動で反映されるので二度打ちが不要になります。
業種と優先軸で選び分けるエアペイとスクエアの早見表
ここまでの数字を、業種ごとに当てはめました。
| 業種 | 決済の傾向 | 合いやすいほう | 決め手 |
|---|---|---|---|
| 飲食店 (個人経営) | QRの比率が高い | エアペイ | COIN+1.08% Airレジ連携 |
| 美容室 サロン | 単価が高く カード中心 | エアペイ | 2.48% 端末0円 |
| 整体 治療院 | 回数券・物販 | エアペイ | 月額0円 振込手数料0円 |
| 小売 物販 | 電子マネーが多い | エアペイ | 92ブランド対応 |
| キッチンカー 移動販売 | iPhone1台運用 | エアペイ | タッチ決済 最短15分 |
| 観光地 インバウンド | 銀聯・海外QR | エアペイ | 銀聯対応 |
| 毎日仕入れる 業態 | 資金繰り優先 | スクエア | 翌営業日入金 |
| Android端末 しかない店 | iPadを持たない | スクエア | Android対応 |
| ネット販売が 売上の柱 | オンライン中心心 | スクエア | ネットショップ サブスク決済 |
表のとおり、対面の店舗運営が中心ならエアペイが合いやすい結果になります。
スクエアが選択肢に上がるのは、入金の早さ・Android端末・ネット販売という具体的な事情があるときです。
どちらとも決めきれない場合は、費用が発生しないエアペイから試すほうが損が出ません。
カードリーダーは無償貸与で、月額固定費も解約金もかからないためです。
初期費用0円のエアペイを公式サイトから申し込む(入力は10〜20分)
エアペイとスクエアの併用と乗り換えを比較して手数料を最小にする決め方
両方申し込んでおけば、いいとこ取りができそうな気がしますよね。
併用そのものは手数料に影響しませんが、年間の決済額が合算されるという別の落とし穴があります。
併用してもエアペイの2.48%は外れないという規約上の事実
「他社の端末を持っているとエアペイの割引が使えなくなる」
という説明を見て、不安になった方も多いはずです。
リクルートが公開している決済手数料ディスカウントプログラムの規約を読むと、そういう条件は書かれていません。
Visa・Mastercard・JCB系のいずれの規約でも、適用要件として挙げられているのは
中小企業者であること、上場会社でないこと、決済額が上限以下であること、店頭掲示ツールを掲げること、対象外業種でないことの5点です。
他社端末の保有そのものを禁じる条項は含まれていません。
つまりスクエアを併用していても、条件を満たしていればエアペイの2.48%はそのまま適用されます。
逆に、スクエアの2.5%も他社端末の有無で変わる仕組みにはなっていません。
併用を検討していた方には、ここが素直に安心できるところです。
併用で本当に効いてくるのは年間上限の合算と二重管理
ただし、まったく無関係というわけでもありません。
規約には、上限金額を判定するときの決済額について
「Airペイを利用せずに行われる信用販売の額を含む」と書かれています。
スクエアで受け付けたカード決済も、同じブランドのぶんはエアペイ側の上限に足して数えられるということです。
複数店舗を経営している場合は、その店舗ぶんも合算されます。
| ブランド | 合算後の上限 | 超えたときの料率 |
|---|---|---|
| Visa | 2,000万円 | 3.24% |
| Mastercard | 1,000万円 | 3.24% |
| JCB・Amex Diners・Discover | 合計1,000万円 | 3.24% |
年間のカード決済が1,000万円に近いお店なら、スクエアへ流した決済が原因で上限を超えることがあります。
Mastercardが1,000万円を1円でも超えると、そのブランドは3.24%に戻ります。
月100万円のカード決済があるお店だと、この差は年間9万円以上の負担増になる計算です。
もうひとつ地味に効いてくるのが、日々の管理の手間です。
- 入金日が2系統になり、通帳の突き合わせが増える
- 売上データが2つの管理画面に分かれ、月次の集計が手作業になる
- 返金やレジ締めのとき、どちらで決済したかを毎回たどる必要が出る
- スタッフに2種類の操作を覚えてもらうことになる
年間の決済額に余裕があるお店なら、バックアップとして2台持つ選択も現実的です。
片方が通信障害で止まったときに会計を続けられるのは、併用ならではの安心材料になります。
対面はエアペイでオンラインはどちらかという分け方の料率
店舗とネットの両方で売っているお店なら、役割で分ける形がいちばん無駄がありません。
対面はエアペイ、ネットはどちらかという分け方です。
エアペイにもオンライン決済の機能があるので、まずは1社で足りるかを見比べてみてください。
| ネットでやりたいこと | エアペイ | スクエア |
|---|---|---|
| 決済リンクを送って支払ってもらう | 3.24% | 3.6% |
| 月謝・サブスクの自動引き落とし | 3.24% | 3.6% |
| 請求書を送って支払ってもらう | 3.24% (決済リンク) | 3.25% |
| ネットショップを作る | 機能なし | 3.6% |
| 売上の入金 | 月1回 | 対面と同じ |
| 2.48%の適用 | 対象外 | 対象外 |
決済リンクや月謝の自動決済だけならエアペイのほうが料率が低く、月10万円のサブスク売上で年間4,320円の差になります。
ネットショップそのものを作りたい場合だけ、スクエアを併用する価値が出てきます。
オンライン決済の入金は月1回なので、ネット売上が大きいなら入金サイクルもあわせて見ておくと安心です。
スクエアからエアペイへ切り替えるときの手順と決済が止まらない進め方
すでにスクエアを使っていると、切り替えの日にお会計ができなくなるのが心配ですよね。
重ねる期間を作れば、決済が止まる日は一日もありません。
①スクエアを使ったままエアペイに申し込む
Webでの入力は10分から20分ほどで、口座情報と本人確認書類、店舗の確認書類を用意しておくとスムーズです。
②審査を待つあいだもスクエアで会計を続ける
審査は通常3日ほどで、エアペイ タッチなら書類のアップロード後、最短15分でiPhoneのタッチ決済が使えるようになります。
③カードリーダーが届いたら操作に慣れる
審査完了後にカードリーダーが届くので、iPadまたはiPhoneとBluetoothでつなぎ、閉店後に一度お試しの決済をしておくと本番で迷いません。
④スクエアの端末を片づける
スクエアの端末は買い取り品なので、返却は不要で、そのまま予備として置いておけます。
切り替えの費用面も軽く済みます。
- エアペイの導入費用0円・月額固定費0円・振込手数料0円
- カードリーダーは0円スタートプログラムで無償貸与
- 契約期間の縛りなし・解約金なし
- スクエア側にも解約金はなく、アカウントを使わないまま残せる
合わなければ元に戻せるので、切り替えで失うものは実質ありません。
エアペイからスクエアへ移したくなる典型的なケース
逆の乗り換えが向いているお店もあります。
次の3つに当てはまるなら、スクエアのほうが日々の運営は楽になります。
- 三井住友銀行かみずほ銀行がメイン口座で、毎日の売上をその週の仕入れに回している
- 店で使える端末がAndroidだけで、iPadを買い足す予定がない
- ネットショップを新しく立ち上げ、店舗とネットの売上を1つの画面で見たい
逆にこの3つに当てはまらないなら、手数料と初期費用で有利なエアペイに寄せるほうが得をします。
エアペイとスクエアに関するよくある質問
エアペイとスクエアのデータを連携させることはできますか
2つのサービスの決済データを直接同期させる仕組みは用意されていません。
ただしPOSレジアプリのAirレジはスクエアとも連携できるため、注文入力をAirレジ、決済をスクエアという組み合わせは可能です。
エアペイの審査に通らなかった場合はどうすればいいですか
審査結果の理由は開示されない決まりなので、書類の不備がなかったかを見直したうえで、スクエアなど別のサービスに申し込む形になります。
審査は決済ブランドごとに行われるため、一部のブランドだけ先に使えるようになることもあります。
お客様から分割払いを頼まれたときはどちらが対応できますか
店頭での分割払いやボーナス払いは、どちらのサービスでも受け付けられません。
お客様がカード会社に申し込んで、あとから支払い方法を分割やリボに変更する形なら対応できる場合があります。
同じiPadにエアペイとスクエアのアプリを両方入れても大丈夫ですか
両方のアプリを1台のiPadに入れて使い分けること自体に制限はありません。
会計のたびにアプリを切り替える手間が増えるので、どちらをメインにするかを先に決めておくとレジ締めが楽になります。
複数の店舗を経営している場合、ディスカウントの条件はどうなりますか
同じ法人や個人が運営する店舗の決済額は合算して上限が判定されます。
また、ホテルなど適用外の業種の店舗だけが対象外になり、条件を満たす店舗では2.48%が適用されます。
エアペイのCOIN+はスクエアでも使えますか
COIN+はエアペイだけが扱っているQRコード決済で、スクエアでは受け付けられません。
1.08%という料率を使いたい場合は、エアペイを選ぶことになります。
まとめ:エアペイとスクエアの比較では条件を満たせるエアペイ一本化がいちばん安い
エアペイとスクエアを数字で比べると
ディスカウントプログラムの条件を満たせるお店ではエアペイのほうが安く収まります。
そして併用しても手数料は上がらないので、心配していた落とし穴は最初からありません。
- カードだけなら2.48%と2.5%でほぼ互角、QRが多いお店ほどエアペイが有利
- COIN+の比率が2割あると、年間5万円以上の差になる
- 翌営業日入金が使えるのは三井住友とみずほの2行、三菱UFJならエアペイの月6回が早い
- 併用しても割引は外れないが、決済額は合算されて上限判定に使われる
- エアペイは端末0円・月額0円・解約金0円で、合わなければ戻せる
エアペイはモバイル型決済端末の導入率No.1で、同じ規模のお店がいちばん多く選んでいるサービスです。
申込の入力は10分から20分ほど、審査は通常3日ほどで、iPhoneがあればタッチ決済は最短15分で使い始められます。