エアペイでPayPayも受け付けたいけれど
・PayPayだけ別契約になるんじゃないか
・直接契約したほうが手数料は安いんじゃないか
・PayPayの売上だけ入金が遅れるんじゃないか
と気になっていませんか。
PayPayはエアペイの申込みフォームでチェックを入れるだけで、追加のお金をかけずに一緒に導入できます。
PayPayのためだけに別の会社と契約を結ぶ必要はありません。
すでにエアペイを使っているお店なら、管理画面から後づけで足すこともできて、その場合も費用は0円です。
PayPay決済まわりの基本の数字は、次の表にまとまります。
| 項目 | 内容 |
|---|---|
| 導入のしかた | エアペイの申込み時に同時選択 利用中なら管理画面から追加 |
| 決済手数料 | 2.95%(税抜) 3.24%(税込) |
| 初期費用・月額固定費 | 0円 |
| 審査の目安 | 17営業日程度 |
| 必要な機器 | iPadまたはiPhone カードリーダーは無償貸与 |
| 入金の回数 | Airペイ アプリでの決済なら 月6回または月3回 |
| 振込手数料 | 0円(ゆうちょ銀行は指定不可) |
| 返金できる期限 | 決済日から365日目の23:59まで |
PayPayは日本の人口の約2人に1人以上が登録している国内最大級のキャッシュレス決済で、この利用者をそのまま店頭で受けられるようになります。
エアペイの対応ブランドは全部で92種あり、そのなかにはPayPay傘下の海外QR決済7種も含まれます。
決済手数料は第三者機関の調査で業界最安水準とされていて、モバイル型決済端末の導入率もNo.1です。
申込みフォームのどこでPayPayを選ぶのかは、公式サイトの入力画面に進むとすぐわかります。


- PayPayを新規申込みで同時に選ぶ手順と、後から追加する手順
- PayPayの審査にかかる17営業日という目安と、その間の決済手段
- PayPayと直接契約した場合との手数料差を月商別に計算した金額
- PayPayの売上が振り込まれる回数とタイミング
- PayPay決済の取消と返金ができる期限、一部だけ返せるかどうか
エアペイでPayPay決済を申し込む手順と審査にかかる期間
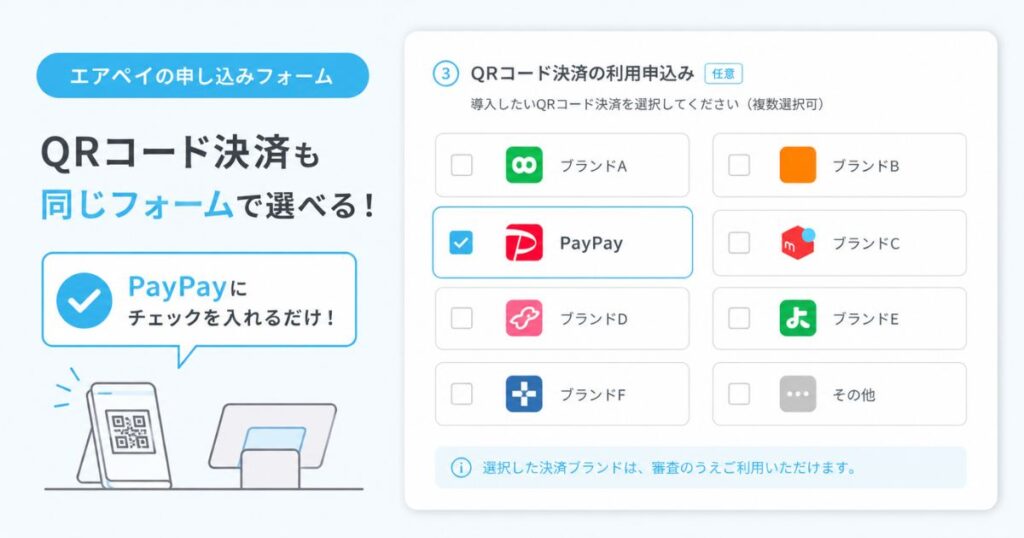
PayPayを使えるようにする手続きは、エアペイをこれから申し込むのか、すでに使っているのかで変わります。
これから申し込むなら、フォームの中でPayPayにチェックを入れるだけで手続きは終わりです。
すでに使っているなら、管理画面の契約情報からQRコード決済を追加で申し込みます。
どちらの入り口でも、PayPay側と別に契約書を交わす作業は発生しません。
エアペイの新規申込みでPayPayを同時に選ぶ流れ
新規申込みなら、フォームのブランド選択画面でPayPayにチェックを入れるだけで申請までまとめて終わります。
入り口から利用開始までの流れは次のとおりです。
- AirIDを登録する(すでに持っていればそのまま使える)
- 公式サイトの申込みフォームで契約者情報と店舗情報、振込口座を入力する
- 決済ブランドの選択画面でPayPayを含む使いたいQR決済にチェックを入れる
- 申込み完了メールのURLから審査書類をアップロードする
- ブランドごとに審査が進み、通ったものから順に使えるようになる
- App StoreでAirペイ アプリを入れてログインすれば店頭で使える
入力そのものは通常10分から20分で、店舗への訪問や対面での契約は必要ありません。
PayPayはこの申込みフォームで選べるブランドのひとつなので、PayPay株式会社と別に契約を結ぶ手間はかかりません。
クレジットカードも電子マネーもQR決済も、この1回の申込みでまとめて申請できます。
審査書類には提出の期限があって
申込日から1か月以内に出さないと申込みそのものがキャンセルになります。
エアペイ利用中の店舗がPayPayを追加申込みする手順
すでにエアペイを使っているお店は、管理画面の契約情報からPayPayを後づけで追加できます。
操作の流れは次のとおりです。
- Airペイ管理画面にAirIDでログインする
- 「契約情報」を開き、基本情報の「ご利用可能な決済ブランド」を見る
- QRコードを追加で申し込むボタンから申込み画面に進む
- 案内に沿って申し込むと、受付のお知らせメールが届く
- 追加の書類が必要な場合だけアップロード画面が出るので対応する
- 審査完了のメールが届いた時点から店頭で使える
追加申込みにかかる費用は0円で、後から足したことによる初期費用も月額費用も発生しません。
審査は最初の申込みで出した情報と書類をもとに進むため、多くの場合は書類を出しなおす作業もありません。
すべてのブランドがすでに使える状態になっていると、追加申込みのボタン自体が表示されない仕組みです。
連絡はAirIDに登録したメールアドレスに届くので、@airpayment.jpと@support.airpayment.jpからのメールを受け取れる設定にしておくと取りこぼしません。
すでにPayPayと直接契約していたり、他社の決済端末でPayPayを受けていたりする場合でも、エアペイ経由でPayPayを受けるには改めて審査が必要になります。
決済サービスごとに加盟店契約が別々に結ばれる仕組みなので、カード会社の審査を端末の乗り換えのたびに受けるのと同じ考え方です。
すでにPayPayを使っている実績が、新しい審査に不利にはたらくことはありません。
PayPayの審査目安は17営業日程度でQR決済のなかでは早い部類
エアペイ全体の審査は通常3日程度で、そのあとブランドごとに個別の審査が動きます。
PayPayが使えるようになるまでの目安は17営業日程度で、QRコード決済のなかでは早いほうにあたります。
ブランドごとの目安を並べると、PayPayの位置がはっきりします。
| QR決済ブランド | 利用開始までの目安 |
|---|---|
| Alipay+ | 13営業日程度 |
| WeChat Pay | 13営業日程度 |
| UnionPay(銀聯)QRコード | 13営業日程度 |
| COIN+ | 14営業日程度 |
| PayPay | 17営業日程度 |
| au PAY | 19営業日程度 |
| d払い | 30営業日程度 |
| 楽天ペイ | 30営業日程度 |
| J-Coin Pay | 30営業日程度 |
| Smart Code | 30営業日程度 |
17営業日はカレンダーでいうと3週間半ほどで、d払いや楽天ペイの30営業日と比べると半分近い日数です。
QRコード決済の審査は、カードや電子マネーよりも時間がかかりやすいという案内が公式に出ています。
審査が終わったブランドから順に使えるようになるので、PayPayを待っている間に他の決済が止まることはありません。
審査の完了予定日を個別に問い合わせても回答は出ない運用なので、日程は目安として押さえておくと気が楽です。
- 申込みとブランド選択
Webフォームで10分から20分 - 審査書類のアップロード
申込日から1か月以内 - エアペイ全体の審査
通常3日程度 - カードリーダーの到着
Visa・Mastercard・銀聯の審査完了メールから2日から4日程度 - PayPayの利用開始
17営業日程度
開店日やイベントに合わせたいときは、17営業日を逆算して早めに申し込んでおくと余裕が生まれます。
ここでひとつだけ気に留めておきたいのが、審査の途中で店舗の状況を確かめる書類を求められる場合があることです。
審査書類には店舗確認書類が含まれていて、看板や外観、内装、メニューといった実際の店の様子が対象になります。
内装工事の途中だと写真をそろえられず、その分だけ審査の開始が後ろにずれてしまいます。
開店に合わせてPayPayを使いたいなら、店の見た目が仕上がる時期から17営業日の余裕を見ておくと計算が合いやすくなります。
写真がそろうまでの間も、Airペイ タッチなら手持ちのiPhoneでカード決済を受けられます。
PayPayの審査を待つ間もカード決済が使えるAirペイ タッチ
PayPayの審査が終わるまで店頭が現金だけになるかというと、そんなことはありません。
エアペイを申し込むと
追加の手続きなしでAirペイ タッチも一緒に使えるようになり、審査は最短15分です。
Airペイ タッチは手持ちのiPhoneだけでタッチ決済を受けられる仕組みで、カードリーダーの到着を待つ必要もありません。
審査書類をアップロードしたあと、最短15分でVisaとMastercardのタッチ決済が使えるようになります。
JCBとAmerican Expressは、通常の審査が通ったタイミングから使えます。
つまり申込みの当日からカード決済を受けつつ、PayPayは審査が通り次第あとから合流するという進み方ができます。
店頭の掲示ツールはカードリーダーと一緒に届くので、PayPayが使えるようになったタイミングで貼り出せば案内も揃います。
申込み前に揃えておくと10分から20分で終わる書類と情報
手元に必要なものを先に集めておくと、フォーム入力は一度で終わります。
用意しておきたいものは次のとおりです。
- 本人確認書類、または法人なら登記簿謄本
- 振込先の口座情報(ゆうちょ銀行以外の国内の金融機関)
- 店舗確認書類(外観や内観の写真など)
- 業種によっては営業に必要な許可証
- AirIDに登録する連絡先メールアドレス
振込先にはゆうちょ銀行を指定できないため、メガバンクや地方銀行、ネット銀行の口座を用意しておきます。
口座の名義には契約する主体の名称が含まれている必要があるので、屋号だけの口座しかない場合は事前に確かめておくと安心です。
店舗確認書類は事業のかたちによって求められる中身が変わるため、フォームの案内に沿って出します。
入力内容に確認事項が出ると審査の途中でメールが届くので、そこへの返事が滞らないようにしておくと日程どおりに進みます。
新しく銀行口座を開く必要はなく、いま使っている口座をそのまま登録できます。
まだ開店していない状態で申し込むときは、フォームで入力する配送可能年月日がそのままカードリーダーの発送日の基準になります。
受け取れる日より前の日付を入れてしまうと荷物が宙に浮くので、内装や什器の予定に合わせた日を入れておきます。
日付を間違えて入力した場合はヘルプデスクに連絡すれば変更できるので、気づいた時点で相談すれば大丈夫です。
カードリーダーは登録した店舗の住所に届くため、ポストに店舗名を書いておくと配達がスムーズです。
PayPayの審査は17営業日程度なので、申し込む日が早いほど店頭でPayPayを受けられる日も早くなります。
エアペイの申込みをはじめて、PayPayの審査を先に動かしておく
エアペイのPayPay決済でかかる手数料と入金と返金の実務
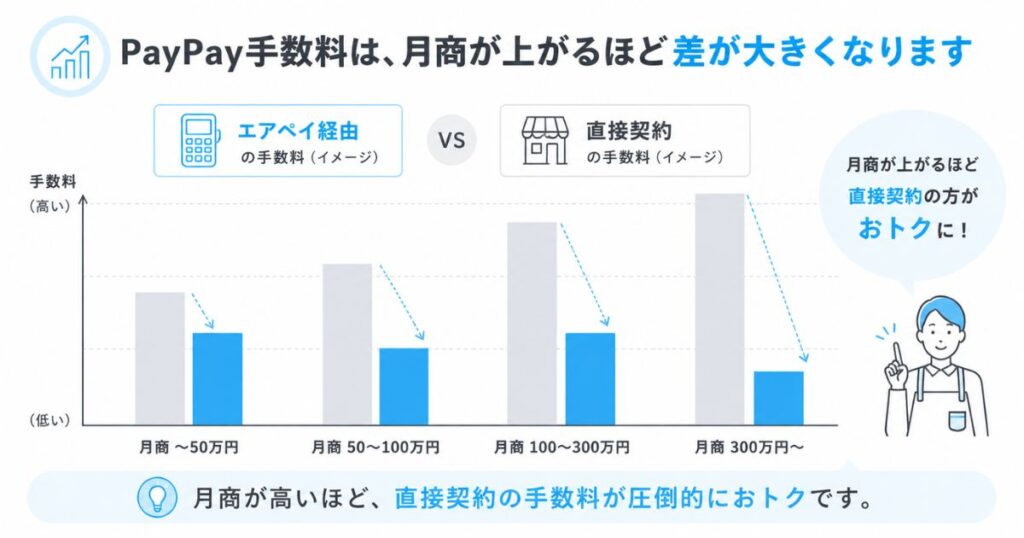
導入したあとに効いてくるのは、毎月引かれる手数料と、売上が口座に入る日と、返品が出たときの操作です。
この3つはPayPayをどこと契約するかで中身が変わります。
数字をそのまま並べて、自分の店ならどうなるかを先に見ておけば迷いが減ります。
PayPayの決済手数料はQR共通の税抜2.95%
エアペイ経由のPayPayにかかる決済手数料は2.95%(税抜)で、税込にすると3.24%です。
QRコード決済は課税の対象になるため、実際に引かれる金額は税込の3.24%で計算します。
1,000円の会計なら32円、5,000円なら162円が手数料として差し引かれる計算です。
この2.95%という料率は、d払いや楽天ペイ、au PAY、WeChat Pay、Alipayなど他のQRブランドと同じです。
ブランドごとに料率を計算し分ける必要がないので、月末に売上を見返すときの手間も増えません。
QRのなかで唯一料率が違うのがCOIN+で、こちらは0.99%(税込1.08%)です。
手数料のほかにかかるお金は、初期費用も月額固定費も振込手数料もすべて0円です。
PayPay直接契約との手数料差を月商別に計算した実額
PayPayと直接契約すると、決済システム利用料は
1.98%(税別)、PayPayマイストア ライトプランに入っている場合は1.60%(税別)になります。
料率だけを見ればエアペイ経由より低いので、この差がどれくらいの金額になるのかを先に計算しておきます。
ライトプランには初期費用1,980円と月額利用料1,980円(いずれも税別、月額は店舗ごと)がかかるため、その分も含めて並べます。
| PayPayの 月間決済額 | エアペイ経由 3.24% | 直接契約 1.98%(税込2.178%) | 直接契約+ライトプラン 1.60%+月額 |
|---|---|---|---|
| 10万円 | 約3,240円 | 約2,178円 | 約3,938円 |
| 30万円 | 約9,720円 | 約6,534円 | 約7,458円 |
| 50万円 | 約16,200円 | 約10,890円 | 約10,978円 |
| 100万円 | 約32,400円 | 約21,780円 | 約19,778円 |
税別の料率に消費税を加え、ライトプランの列には月額1,980円の税込2,178円を足した金額です。
この表から読み取れることが2つあります。
ひとつは、ライトプランの1.60%が得になるのはPayPayの月間決済額が約52万円を超えてからという点です。
税込に直した料率の差は0.418%で、月額2,178円を取り戻すには52万円ほどの決済額が必要になる計算になります。
それより小さい店では、ライトプランに入らない1.98%のほうが現実的な比較の相手になります。
もうひとつは、その1.98%と比べても差額は月商30万円で約3,200円、50万円で約5,300円にとどまるという点です。
この金額と引き換えに何を負うのかを並べると、判断の材料がそろいます。
- PayPayを直接契約すると、契約先も管理ツールもエアペイとは別になる
- 売上の集計と入金が2本立てになり、経理の照合も2回分になる
- 直接契約はPayPayだけなので、カードや電子マネーの契約はどのみち別に必要
- エアペイにまとめると、料率も入金日もアプリもひとつに揃う
PayPayの決済額が大きく、手数料の1%が利益に直接効いてくる規模なら、直接契約を組み合わせる選択にも十分な理由があります。
一方で、カードも電子マネーもQRも店頭で受けたいなら、契約と管理をひとつにまとめられるエアペイ経由のほうが日々の負担は軽くなります。
クレジットカードのほうも、決済手数料ディスカウントプログラムの条件にあてはまれば3.24%から2.48%に下がります。
PayPay売上の入金は決済に使うアプリで月6回と月1回に分かれる
PayPayの売上がいつ入るのかは、どちらのアプリで決済したかで変わります。
Airペイ アプリでQRコード決済をした売上は、カードや電子マネーと同じ入金サイクルに乗ります。
一方、Airペイ QR アプリで決済した売上は、月末締めの翌月最終営業日にまとめて振り込まれます。
| PayPayを決済した方法 | 振込回数 | 締めと振込日 |
|---|---|---|
| Airペイ アプリ (みずほ・三菱UFJ・三井住友) | 月6回 | 決済期間ごとに順次 |
| Airペイ アプリ (その他の金融機関) | 月3回 | 決済期間ごとに順次 |
| Airペイ QR アプリ | 月1回 | 月末締め/翌月最終営業日 |
| PayPayと直接契約 (PayPay銀行) | 月1回 | 当月末締め/翌日 |
| PayPayと直接契約 (その他の金融機関) | 月1回 | 当月末締め/翌々営業日 |
2025年10月にAirペイ アプリがQRコード決済に対応したことで、PayPayの売上もカードと同じ回数で受け取れるようになりました。
みずほ銀行・三菱UFJ銀行・三井住友銀行の口座なら月6回、それ以外の金融機関なら月3回です。
月6回なら、決済した売上はおおむね1週間前後で口座に届くペースになります。
直接契約は月1回の締めなので、月初に受けた売上は翌月まで手元に入りません。
手数料の安さだけで直接契約を選ぶと、資金の回りかたはむしろ遅くなる場合があるということです。
振込手数料はゆうちょ銀行を除くすべての銀行で0円なので、回数が増えても引かれる額は変わりません。
振込日が土日祝にあたる場合、月末の振込は前の営業日に、それ以外は後ろの営業日にずれます。
次回の振込予定金額は、決済期間の最終日の翌日15時以降にAirペイ管理画面で見られます。
エアペイのPayPay決済の使い方とQRコードの読み取り
店頭での操作は金額を入れてお客様のコードを読み取るだけで終わります。
手順は次のとおりです。
- iPadまたはiPhoneでAirペイ アプリを開く
- 決済方法から「QRコード」を選ぶ
- 金額を入力して「決済へ進む」をタッチする
- お客様のスマートフォンに出たPayPayのコードを内蔵カメラで読み取る
- 決済完了の画面が出たら、必要に応じてレシートを渡す
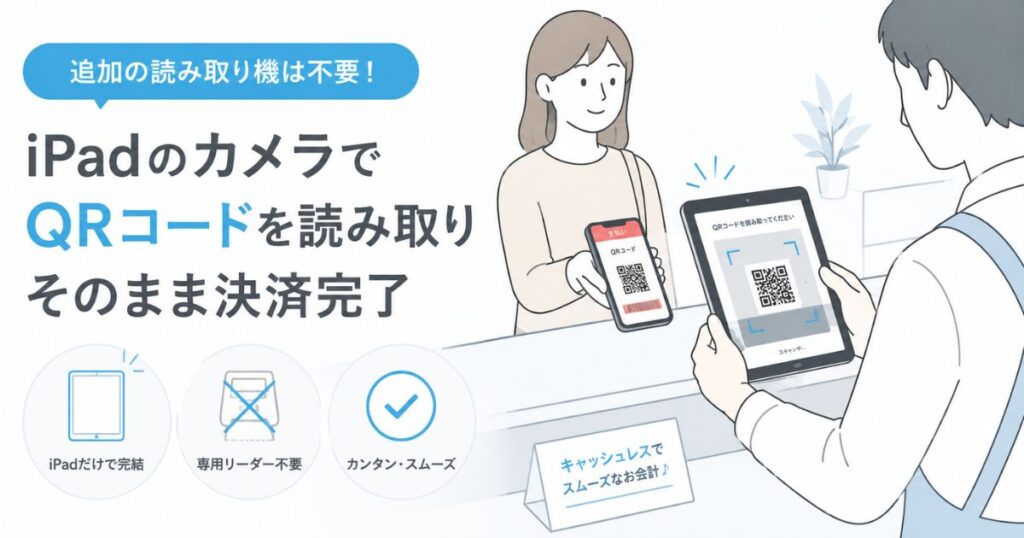
専用の読み取り機を買い足す必要はなく、iPadやiPhoneのカメラだけで決済が完結します。
レジ前が混みやすいお店では、卓上のQRコードリーダーやバーコードリーダーをつないで読み取りを早くすることもできます。
カードも電子マネーもPayPayも同じアプリの中の操作なので、スタッフに教える手順が決済ごとに分かれません。
レシートを紙で出したい場合は、対応プリンターを用意すればPayPayの控えも他の決済と同じように印刷できます。
Airレジと連携していれば、会計画面でQR決済を選ぶとそのままAirペイ側に金額が渡るので、金額の打ち直しも不要です。
PayPayの決済できる金額はお客様の残高しだいで、店側で上限を意識する場面はほとんどありません。
PayPay決済の返金は決済日から365日目まで対応できる
返品や取り消しが出ても
PayPayの決済は決済日から365日目の23:59まで取り消せます。
QRコード決済のなかでは最も長い部類で、後日の返品にも余裕をもって対応できます。
ブランドごとに期限が違うので、一覧にすると差がはっきりします。
| QR決済ブランド | 取消・返品の期限 | 一部返金 |
|---|---|---|
| PayPay | 決済日から365日目の23:59まで | 不可 |
| Alipay+ | 決済日から365日目の23:59まで | 可 |
| WeChat Pay | 決済日から365日目の23:59まで | 可 |
| d払い | 決済日から180日目の23:59まで | 可 |
| au PAY | 決済日から90日目の23:59まで | 不可 |
| J-Coin Pay | 決済日から90日目の23:59まで | 不可 |
| 楽天ペイ | 決済日から60日目の23:59まで | 不可 |
| COIN+ | 決済日時から31日目の同時刻まで | 可 |
| UnionPay(銀聯)QRコード | 決済日から30日目の23:59まで | 不可 |
ここで押さえておきたいのが
PayPayは一部返金に対応していないため、返すときは全額返金になるという点です。
3点買ったうちの1点だけを返したいときは、いったん全額を取り消してから、残る2点分を新しく決済しなおす流れになります。
操作そのものは取引履歴から選ぶだけで、現金をやり取りする必要はありません。
- Airペイ アプリのメニューから取引履歴を開く
- 取り消したいPayPayの取引を選ぶ
- 取引を取り消すをタッチして内容を確かめる
- ステータスが返金済みに変われば完了
決済日の翌日16時を過ぎたPayPay決済は、アプリではなくAirペイ管理画面の取引履歴から取り消します。
取り消した金額は、決済した日が含まれる決済期間の振込金額から差し引かれるかたちで調整されます。
取り消しの日の売上から引かれるわけではないので、レジ締めの数字と振込額を突き合わせるときはこの点を覚えておくと合います。
取り消したレシートには「返品」と印字されるため、控えを見れば何を戻したのかが後から追えます。
PayPayが決済画面に出ないときに効く4つの見直し
PayPayが選べない状態のほとんどは、審査とアプリと通信のどれかで説明がつきます。
順に見ていくと原因にたどりつきます。
- PayPayの審査完了メールがAirIDのアドレスに届いているか
- Airペイ アプリが最新の状態になっているか
- iPadやiPhoneがサポート対象のiOSで動いているか
- 店内のインターネット接続が安定しているか
申し込んで間もない時期なら、17営業日程度という審査の目安に照らして待つのがいちばん確実です。
Airペイ アプリのバージョンが古いと、QRコード決済そのものが選択肢に出てこないことがあります。
Airレジと一緒に使っている場合は、支払い方法の設定でQR決済の表示がオンになっているかも見ておきます。
お客様側の残高が足りない場合はチャージをお願いするか、別の支払い方法に切り替えてもらえば会計は進みます。
それでも解決しないときは、Airペイのヘルプデスクに電話かフォームで状況を伝えると個別に見てもらえます。
エアペイのPayPay連携で他ブランドまで一度に整う運用
PayPayを入れるつもりで申し込むと
結果としてカードも電子マネーも海外QRもまとめて使える状態になります。
エアペイの対応ブランドは92種で、そのなかにはPayPay傘下の海外QR決済7種も含まれます。
PayPayを申し込むだけで届く範囲は次のように広がります。
- 国内最大級のPayPay利用者を店頭でそのまま受けられる
- PayPay傘下の海外QR7種で、アジア圏からの旅行者にも対応できる
- Alipay+やWeChat Payも同じ申込みの中で選べる
- カード・電子マネー・QRの売上を1つの管理画面で見られる
Airレジと連携すれば、会計から売上集計までがつながり、PayPay分だけを別に数える作業もなくなります。
Airメイトを使うと、Airペイ側とAirペイ QR側の振込金額をまとめて見られるようになります。
PayPayのために始めた導入が、そのままお店の決済まわり全体の整理につながっていきます。
よくある質問
PayPayの審査に通らなかった場合はどうなりますか?
PayPayの審査結果は他のブランドの審査とは切り離されているため、PayPayが通らなくてもクレジットカードや電子マネー、他のQRコード決済はそのまま使えます。
エアペイの契約自体がなくなることもありません。
審査は決済ブランドごとに個別に行われる仕組みなので、通ったブランドから順に店頭で受けられます。
PayPayだけを申し込んで、他のQRブランドは外せますか?
申込みフォームでチェックするブランドをPayPayだけに絞れば、その構成で申し込めます。
ただし他のQRブランドを足しても月額費用は増えず、かかるのは実際に決済した分の手数料だけです。
後から追加することもできますが、その都度また審査の日数がかかるので、使う可能性があるブランドは最初にまとめて選んでおくほうが手間になりません。
PayPayを直接契約したまま、エアペイと併用することはできますか?
直接契約のPayPayを店頭のコードで受けつつ、カードや電子マネーはエアペイで受けるという運用は成り立ちます。
手数料はその分だけ抑えられますが、売上の集計先も入金日も2本に分かれるため、月末の照合作業は増えます。
PayPayの決済額が大きいお店ほど手数料の差が効き、小さいお店ほど管理をまとめる利点のほうが大きくなります。
PayPayで受けられる金額に上限はありますか?
PayPayの決済できる金額はお客様の残高によって決まるため、店側で設定する上限はありません。
他のQRブランドには、au PAYが1回25万円まで、J-Coin Payが初期設定で1回3万円までといった上限があります。
単価の高い商品を扱うお店では、PayPayのほうが会計を分けずに済む場面が多くなります。
振込の名義が2種類あるのはなぜですか?
Airペイで決済した売上と、Airペイ QRで決済した売上は別のサービスとして振り込まれるため、通帳に並ぶ名義も分かれます。
Airペイ側は「リクルートペイメント」、Airペイ QR側はそれとは別の名義です。
同じ月に2種類の入金があっても二重ではないので、明細と決済期間を突き合わせれば内訳がつかめます。
まとめ:エアペイのPayPayは1回の申込みで導入でき手数料も入金も一本化できる
PayPayはエアペイの申込みフォームでチェックを入れるだけで導入でき、そのための追加費用はかかりません。
すでにエアペイを使っているお店も、管理画面から0円で後づけできます。
決済手数料は2.95%(税込3.24%)で、d払いや楽天ペイと同じ料率にそろいます。
PayPayの審査は17営業日程度で、QRコード決済のなかでは早いほうです。
審査を待つ間も、Airペイ タッチなら手持ちのiPhoneで最短15分からカード決済を受けられます。
Airペイ アプリで受けたPayPayの売上は、カードと同じく月6回または月3回のペースで振り込まれます。
返品が出ても決済日から365日目まで取り消せるので、後日の対応にも余裕があります。
直接契約の料率は低いものの、月商52万円を下回る規模ではライトプランの月額が重く、契約も管理も2本に分かれます。
PayPayもカードも電子マネーも1台のiPadで受けたいなら、まとめて申し込むのがいちばん近道です。
初期費用も月額固定費も振込手数料も0円なので、申し込んで損をする要素がありません。
初期費用0円でPayPayもカードも受けられるエアペイを申し込む